Todo fim de ano, a contabilidade pede o estoque de 31 de dezembro e o armazém para para contar. O livro registro de inventário é onde essa contagem vira documento fiscal. Se a contagem sai errada, o livro sai errado. Aqui você vê o que entra nele, quando informar e como chegar lá sem retrabalho.
Resumo rápido
- O Livro Registro de Inventário (Modelo 7) registra as mercadorias em estoque na data do balanço, normalmente 31 de dezembro.
- Para quem entrega a EFD-ICMS/IPI, ele vai no Bloco H, e o inventário de 31/12 entra no arquivo de fevereiro.
- O livro só bate se a contagem física bater: endereço organizado, corte de notas e divergência resolvida antes do fechamento.
O que é o Livro Registro de Inventário (Modelo 7)?
O Livro Registro de Inventário, ou Modelo 7, é o registro fiscal das mercadorias em estoque na data do balanço. Ele traz quantidade, unidade e valor de cada item e mostra ao fisco o que a empresa tinha guardado naquele dia.
A obrigação vem do Convênio SINIEF de 1970, que diz: “O livro Registro de Inventário será utilizado por todos os estabelecimentos que mantenham mercadorias em estoque.” Ou seja, tem estoque, tem livro, em qualquer segmento.
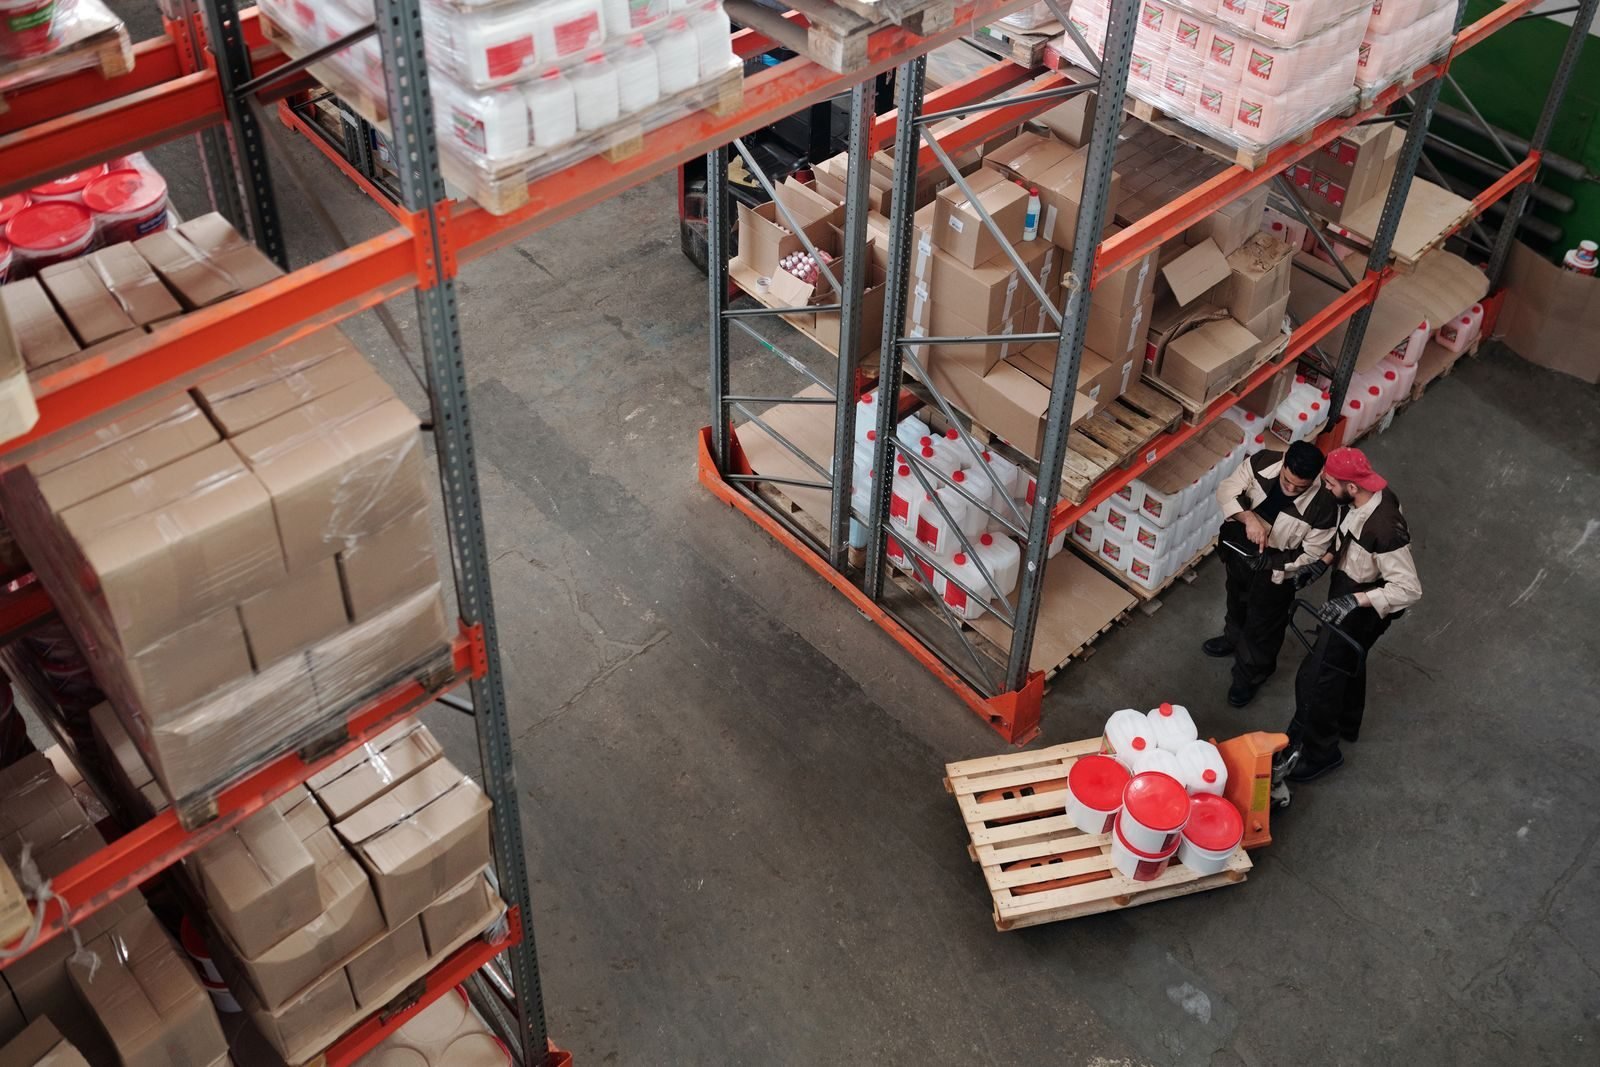
No dia a dia do armazém, isso significa que cada palete no porta-paletes, cada caixa na área de picking e cada item bloqueado na quarentena precisa estar no número final. O livro é a fotografia do estoque, e a fotografia é tirada pela contagem.
Quando o inventário de 31 de dezembro precisa ser informado?
Para quem entrega a EFD-ICMS/IPI, o livro em papel deu lugar ao Bloco H. O inventário de 31/12 vai no arquivo de fevereiro do ano seguinte, segundo as orientações do Guia Prático da EFD reproduzidas por portais como Contábeis e Guia Tributário.
O prazo de entrega desse arquivo depende do estado: em muitas UFs, vence por volta de 20 de março. Como a regra muda de um estado para outro, confirme a data com a sua contabilidade antes de montar o cronograma do inventário.
Quem faz inventário trimestral ou informa o de 31/12 em outro mês também repete a informação no arquivo de fevereiro. Por isso, a data que vale para o armazém é a do balanço. É nela que o estoque precisa estar contado e conciliado.
💡 Dica prática: Conte de trás para frente: se o arquivo sai em março, a contagem física precisa terminar nos primeiros dias de janeiro, com tempo para a 2ª e a 3ª contagem das divergências.
O que entra no livro registro de inventário
Entra todo item em estoque na data do balanço, inclusive o que não é seu e está no seu armazém. No Bloco H, cada item leva um indicador de dono e de posse: o campo IND_PROP do registro H010.
| Situação do item | Exemplo no armazém | Indicador no Bloco H (IND_PROP) |
|---|---|---|
| Seu, no seu armazém | Produto acabado no porta-paletes | 0 |
| Seu, em poder de terceiros | Estoque guardado em um operador logístico | 1 (com o código do terceiro) |
| De terceiros, no seu armazém | Mercadoria do depositante em um armazém geral | 2 (com o código do dono) |
Avariado, vencido e bloqueado também contam. Se a contagem trata esses itens como “fora do estoque”, o livro fica menor que a realidade, e a diferença aparece na primeira auditoria.
Como sair da contagem física para o livro, passo a passo
O caminho é: organizar o armazém, travar o movimento, contar por endereço, resolver as divergências, valorizar e só então gerar o livro. Pular uma etapa leva o erro do chão direto para o documento fiscal.
- Organize e identifique os endereços. Endereço sem etiqueta ou com produto fora do lugar vira item esquecido.
- Faça o corte de notas. Defina a última entrada e a última saída antes da contagem, para nada ficar no meio do caminho.
- Conte por endereço, com coletor. Equipes por área e leitura do código evitam digitação e contagem dupla.
- Recontagem só nas divergências. 2ª e 3ª contagem no que não bateu, com quem não fez a 1ª.
- Classifique e concilie. Disponível, avariado, vencido e bloqueado separados, conferidos contra o saldo do sistema.
- Valorize e gere o livro. A contabilidade aplica o custo e o arquivo do Bloco H sai da posição já conciliada.
Eduardo Canal, CEO da Zion Logtec, lista esses cuidados no livro Construindo a Base para Eficiência: endereços identificados, códigos de barras danificados previstos, coletores e baterias reservas, equipes por área. E fecha com a conferência:
“Utilize relatórios, como posição inicial e final de estoque, relatórios de divergência e saldo de produtos, para verificar os resultados do inventário.” Eduardo Canal, em Construindo a Base para Eficiência (p. 344)
Um exemplo do chão: a carreta do fornecedor chega às 17h do dia 30, a nota entra no sistema, mas os paletes ficam na doca até segunda. Sem corte de notas, a contagem não acha o palete e o livro mostra um estoque que ninguém vê. O corte de notas evita o estoque fantasma.
Quem já faz inventário rotativo ao longo do ano chega a 31 de dezembro com menos surpresa: as divergências grandes já foram resolvidas nas contagens de rotina.
No armazém geral, o estoque é dos depositantes
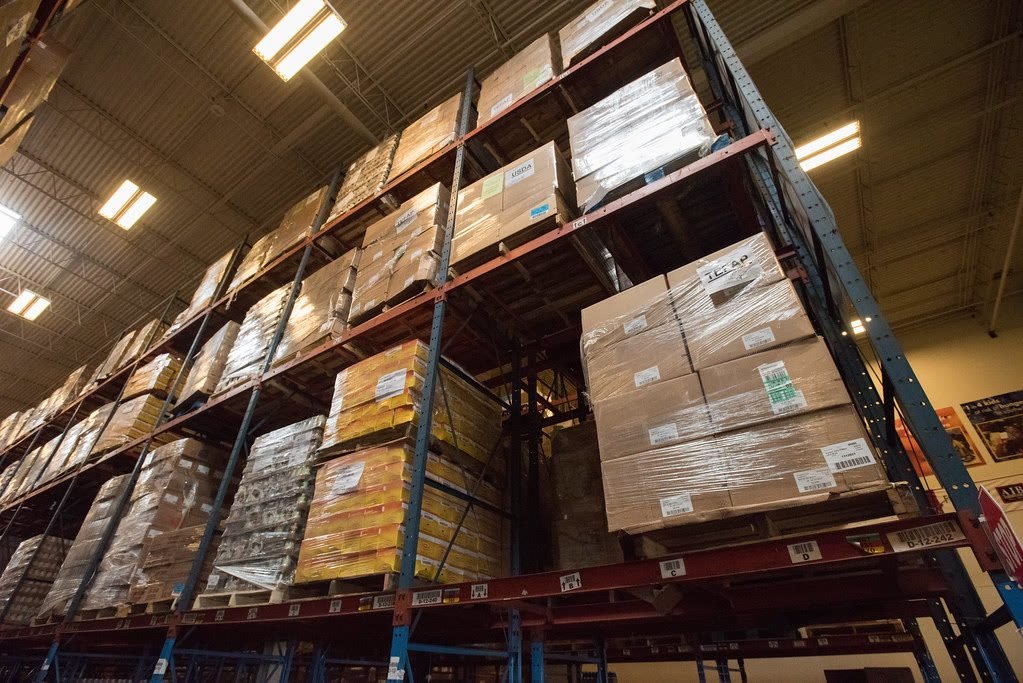
No armazém geral e no operador logístico, quase tudo o que está no porta-paletes é de terceiros. O inventário precisa sair separado por depositante, com o dono de cada item identificado, porque cada cliente tem o próprio estoque, as próprias notas e o próprio livro.
Na prática, você conta o corredor inteiro e depois abre o resultado por cliente. Um mesmo SKU pode estar em três endereços e pertencer a dois depositantes. Sem essa separação, a contagem fecha no total e erra no detalhe que o cliente cobra.
É por isso que o módulo fiscal para armazéns gerais do WMS MLW emite o Livro Registro de Inventário por depositante, ao lado dos livros Modelo 3 e Modelo 9, segundo o Guia de Funcionalidades da Zion. Veja mais sobre a rotina do setor na página de WMS para operador logístico.
Erros que fazem o livro não bater com o armazém
Quase toda diferença entre o livro e o chão nasce de três falhas: nota sem movimento físico, item classificado errado e endereço que ninguém contou.
- Nota sem movimento físico. A NF entrou no sistema, mas o palete ainda está na doca: sem corte de notas, ele some ou é contado duas vezes.
- Item na classificação errada. Avariado contado como disponível infla o estoque bom e esconde a perda.
- Endereço esquecido. Pulmão, área de devolução e quarentena ficam fora da rota de contagem.
Cada um desses erros também derruba a acuracidade de estoque no resto do ano. Corrigir o processo vale mais que corrigir o livro depois.
Perguntas frequentes sobre o livro registro de inventário
Quem é obrigado a ter o Livro Registro de Inventário?
Todo estabelecimento que mantém mercadorias em estoque, segundo o Convênio SINIEF de 1970. A forma de entrega (papel ou Bloco H da EFD) depende do enquadramento da empresa e da UF.
O Livro Modelo 7 ainda existe em papel?
Para quem é obrigado à EFD-ICMS/IPI, o registro é feito no Bloco H. O nome “Modelo 7” continua sendo usado para o mesmo inventário, agora em arquivo digital.
O inventário rotativo substitui o de 31 de dezembro?
Não. O rotativo é rotina de acuracidade ao longo do ano. O livro registra a posição na data do balanço. O rotativo bem feito só deixa o fechamento mais rápido e com menos divergência.
Na prática: o que fazer esta semana
- Confirme com a contabilidade a data do balanço e o prazo da EFD na sua UF.
- Marque o corte de notas e avise compras, expedição e clientes.
- Revise as etiquetas de endereço e separe coletores e baterias reservas.
- Monte as equipes por área e defina quem faz a 2ª e a 3ª contagem.
- Tire hoje um relatório de divergência para ver onde o saldo já não bate.
Livro certo começa no endereço certo
Antes, o inventário parava o armazém e o livro saía com ajuste no escuro. Com contagem por endereço e divergência resolvida, o livro só confirma o que o armazém sabe.
A Zion Logtec faz isso no WMS MLW. Ele tem inventário geral e cíclico, contagem por coletor com vários usuários e livro por depositante para armazéns gerais.